北海道の不動産取得税軽減措置|住宅・土地の条件と申請方法【2026年版】
「不動産取得税 軽減措置 北海道」をお調べの方に向け、住宅や土地の条件と申請先の確認方法をまとめます。取得日、床面積、土地と住宅の取得者、物件所在地を確認しましょう。北海道独自の税率はありませんが、申請書の提出先は市町村名で異なります。
先に結論:北海道の公式案内では、2026年4月1日以降に取得した対象住宅の床面積要件は40㎡以上240㎡以下です。2026年3月31日までの取得には50㎡以上という旧基準が示されています。建物の控除と住宅用土地の減額は別々に判定し、通知書に控除済み表示があるか、土地の減額も反映されているかを物件所在地の窓口へ確認してください。
制度確認日:2026年9月28日。税額や申請期限は取得状況により異なるため、申請前に北海道の最新案内と管轄窓口を確認してください。
1. 北海道の不動産取得税の基本
不動産取得税は、土地や家屋を売買、贈与、交換、新築などで取得したときに原則一度課される都道府県税です。市町村の固定資産税とは別なので、通知書の税目を確認します。
課税価格は購入代金や建築費そのものではありません。売買等は原則として固定資産課税台帳の登録価格、新築等の家屋は固定資産評価基準による価格が基礎です。土地と建物の取得日・評価額を契約書、登記、評価資料で分けておきましょう。
| 確認するもの | 基本の見方 | 手元で探す資料 |
|---|---|---|
| 取得者 | 個人・法人、共有持分、土地と住宅の取得者が同じか | 売買・贈与契約書、登記事項証明書 |
| 取得日 | 実際に所有権を取得した日。契約日や納付日と同じとは限らない | 契約書、引渡し・登記関係の記録 |
| 課税標準 | 購入価格ではなく、原則として固定資産税評価額を基準にする | 納税通知書、評価証明書、課税明細 |
| 相談窓口 | 取得者の住所ではなく、土地・家屋の所在地から探す | 北海道の総合振興局等・道税事務所一覧 |
道内でも札幌市、函館市、旭川市、各振興局管内などで担当窓口が分かれます。全道の申告先の考え方は都道府県別の不動産取得税ガイド、税額の概算は不動産取得税計算ツールも参考になります。
2. 税率・評価額・2026年の免税点
北海道の案内では、2027年3月31日までの税率は土地・住宅が3%、住宅以外の家屋が4%です。宅地等は同日まで価格を2分の1にする特例があります。住宅用土地の税額から差し引く減額とは別制度です。
| 取得区分 | 税率の案内 | 併せて確認すること |
|---|---|---|
| 土地 | 3% | 宅地等の課税標準2分の1特例、住宅用土地の税額減額 |
| 住宅 | 3% | 床面積、住宅の用途、建築・取得時期、控除適用の表示 |
| 住宅以外の家屋 | 4% | 店舗・事務所等か、住宅と併用する建物か |
2026年4月1日以後の免税点は土地16万円、新築等の家屋66万円、売買等で取得した家屋34万円です。3月31日までの取得はそれぞれ10万円、23万円、12万円でした。複数取得時の扱いもあるため、通知書の取得日・区分を窓口に確認してください。
3. 住宅の軽減と床面積要件
北海道の建売住宅・新築分譲マンションの案内では、所定の延べ床面積があり、新築未使用の住宅を購入したことが要件です。物置、車庫、共用部分を含む算定方法があるため、広告の専有面積だけで判断せず、登記や検査済証を公式基準と照合します。
| 取得日 | 対象案内の床面積 | 控除の概要 | 確認する資料 |
|---|---|---|---|
| 2026年3月31日まで | 50㎡以上240㎡以下 | 一戸につき価格から最大1,200万円を控除 | 取得日、床面積、未使用住宅の証明 |
| 2026年4月1日以降 | 40㎡以上240㎡以下 | 一戸につき価格から最大1,200万円を控除 | 取得日、延べ床面積、住宅用途 |
| 認定長期優良住宅 | その取得日の床面積等の要件を確認 | 対象期間内の取得は最大1,300万円を控除 | 認定通知など対象住宅を示す証明 |
控除額は建物評価価格から引く上限で、「1,200万円の税金が戻る」意味ではありません。控除後の課税標準に税率を掛け、土地の減額は別に確認します。
中古住宅は建売・新築分譲の条件をそのまま当てはめられません。築年、耐震要件、自己居住、取得時期など別の判定があります。中古住宅、買取再販、土地を先に買って自分で建築するケースは、北海道の該当する軽減案内と不動産取得税の軽減措置ガイドを確認してください。
4. 住宅用土地の減額条件
住宅用土地の減額は、建物の価格控除と別に判定されます。北海道の建売住宅・新築分譲マンションの案内では、原則として土地と住宅の取得者が同じで、住宅側も軽減要件に該当することが前提です。共有名義や土地・建物で持分が違う場合は、契約者と登記名義を見て窓口へ相談しましょう。
建売住宅等は、新築日と土地・住宅それぞれの取得時期を確認します。新築から1年を超える住宅では、本人居住や住宅取得の前後1年以内の土地取得などが条件となる案内があります。土地を先に買って建築する場合や中古住宅は別の制度を確認し、取得形態を窓口へ具体的に伝えましょう。
土地を取得してから住宅を建てる予定がある人は、完成前に納税が来る可能性も見込んでください。北海道には要件を満たす場合の納税猶予・減額予定申告の案内もあります。軽減を後から申請できるか、猶予に必要な手続きや期限があるかは、課税通知を待たず管轄窓口に確認するのが確実です。
5. 取得日と土地・住宅の順序を整理する
不動産取得税の取得日は、支払日や納税通知書の到着日ではありません。北海道は、契約書などをもとに実際に所有権を取得したと認められる日を判断すると案内しています。土地と建物を別契約にした場合、土地を先行取得した場合、建物が完成してから引き渡された場合では、日付と制度区分が異なることがあります。
| ケース | 先に確認するもの | 窓口へ伝える情報 |
|---|---|---|
| 建売住宅と土地を同時に購入 | 住宅の新築日、引渡日、延べ床面積、未使用か | 売買契約日、実際の取得日、住宅と土地の名義 |
| 新築分譲マンションを購入 | 一戸の床面積の算入範囲、共用部分、取得者 | 専有面積だけでなく公式基準に使う面積資料 |
| 土地を先に取得して建築 | 土地の納税時期、建築予定日、猶予・減額予定申告 | 土地取得日、工事・完成予定、建物の所有者 |
| 中古住宅と敷地を取得 | 築年、耐震、本人居住、土地と建物の取得時期 | 登記名義、居住開始日、改修の予定と証明 |
2026年3月31日と4月1日をまたぐ取得は、住宅と土地の基準日が同じとは限りません。契約日・引渡日・新築日を時系列にして、土地と建物を別々に照会してください。
6. 北海道で申告・軽減を確認する手順
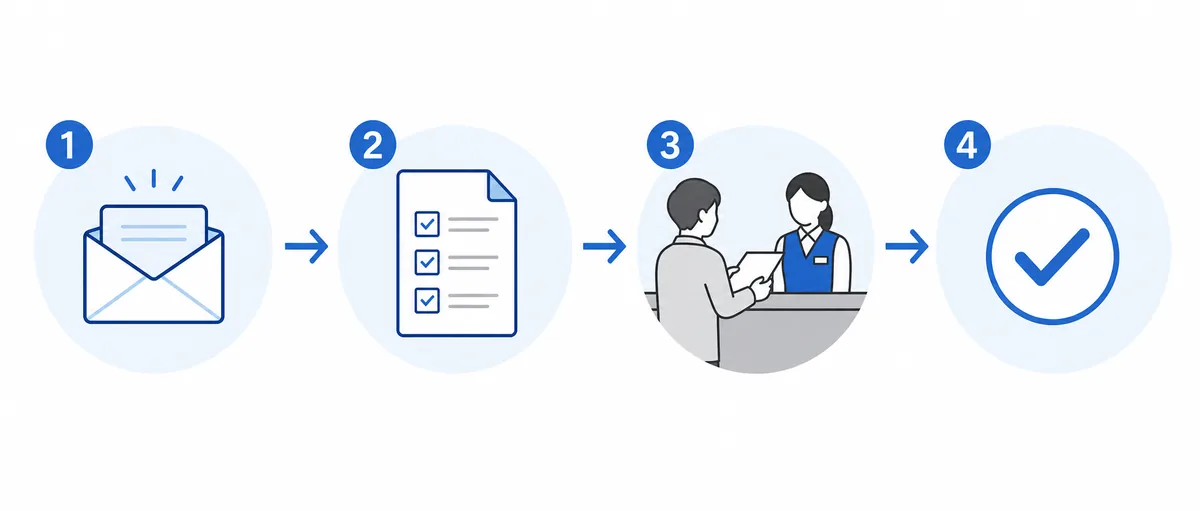
- 通知書を読む:納税義務者、物件所在地、土地・家屋ごとの価格、税額、取得日、納期限、「住宅控除適用済」の表示を確認します。表示があっても住宅用土地の減額とは別に確認します。
- 取得形態を分ける:新築・建売・中古・分譲マンション・土地先行のどれか、土地と建物の所有者や共有持分が同じかを契約書と登記で照合します。
- 面積と日付を照合する:対象住宅の延べ床面積、住宅の新築日、土地と建物それぞれの取得日を確認し、2026年4月1日の前後で適用基準を分けます。
- 窓口を特定する:不動産所在地の市町村を北海道の総合振興局・振興局・道税事務所の一覧で探します。納税者の住所や仲介会社の所在地ではなく、物件の所在地を使います。
- 申請方法を確認して提出する:軽減・還付・猶予のどれを相談するか伝え、提出様式、期限、原本が必要な資料、郵送・窓口・電子申告の扱いを確認してから提出します。
軽減には申請が必要な場合があります。通知書の表示と土地・建物それぞれの計算を照合し、期限は取得形態に応じて北海道の窓口へ確認してください。他県の期限をそのまま当てはめないようにしましょう。
申告書の書き方や添付資料を確認したい場合は、不動産取得税申告書の記入ガイドを参照し、提出先と北海道の様式は公式案内で最終確認してください。
7. 必要書類と物件所在地別の提出先
北海道の軽減案内には、減額・還付申請書のほか、取得日、新築日、床面積、未使用住宅であることを示す資料が例示されています。内容により追加書類があるため、提出前に最新様式を確認してください。
| 確認項目 | 準備する資料の例 | 確認ポイント |
|---|---|---|
| 取得内容と日付 | 売買契約書、贈与契約書、売買代金領収書 | 土地と住宅の取得者、取得日、所在地が分かるか |
| 登記・評価 | 土地・建物の登記事項証明書、評価額資料 | 持分、地番、家屋番号、固定資産評価額が一致するか |
| 新築日・面積 | 建物の登記事項証明書、検査済証、必要に応じ確認申請書 | 共用部分等の算入を含め、道の面積要件を満たすか |
| 住宅の状態・居住 | 未使用住宅の証明、住民票や居住を示す資料 | 中古・自己居住など、該当する制度の証明になっているか |
| 課税後の手続き | 納税通知書兼領収証書、申請書、口座情報等 | 減額・還付の相談か、納税猶予の相談かを整理する |
提出先は物件の所在区域を担当する総合振興局、振興局または道税事務所です。市町村名から公式一覧を検索し、所管区域と提出先リンクを確認してください。
北海道「不動産取得税の軽減措置(建売住宅・新築分譲マンション)」と北海道「不動産取得税」で、制度・様式・窓口の最新情報を確認できます。
8. 取得ケース別の確認例
| 例 | 先に分ける論点 | 次の行動 |
|---|---|---|
| 2026年4月に北海道の建売住宅を購入 | 取得日、延べ床面積40㎡以上240㎡以下、未使用か、土地と同じ取得者か | 通知書の控除表示を確認し、土地減額の申請要否を窓口に聞く |
| 3月に土地を取得し、4月以降に住宅を取得 | 土地と住宅で取得日が異なる。土地側の要件と住宅側の面積基準を個別に見る | 契約・引渡日と住宅新築日を時系列にし、旧・新基準のどれが該当するか照会 |
| 土地を買ってから自宅を新築 | 建売の取得条件とは異なる制度や納税猶予に該当する可能性 | 工事予定と土地取得日を伝え、納税通知前に減額予定申告を相談 |
| 中古住宅と敷地を同時に取得 | 建築年、耐震性能、本人居住、住宅・土地の取得者 | 中古住宅の軽減案内で条件と証明資料を確認 |
例は相談準備の目安で、適用を保証しません。共有名義、併用住宅、建築中、買取再販、転居予定はその事情を窓口へ伝えてください。
よくある質問
北海道だけ不動産取得税の税率が違いますか?
北海道だけの特別な税率ではありません。取得日と土地・住宅・住宅以外の家屋の区分で税率を確認します。地域ごとに違うのは、主に申告や相談の窓口です。
2026年4月1日以降に買った住宅は40㎡あれば対象ですか?
北海道が案内する建売住宅・新築分譲マンションの床面積要件は40㎡以上240㎡以下ですが、取得形態、新築未使用、住宅と土地の取得者なども要件です。単に専有面積が40㎡あるだけで適用を確定できません。
住宅控除が適用済みなら土地の軽減も済んでいますか?
同じ意味ではありません。納税通知書の「住宅控除適用済」は住宅の価格控除に関する表示です。土地の税額減額や納税猶予は別に判定し、土地側の通知・申請状況も確認してください。
北海道の軽減申請に共通の期限はありますか?
すべての取得形態に同じ期限があるとは限りません。土地先行の納税猶予、建売住宅の減額、納付後の還付などで手続きが異なるため、通知書の納期限を待たず物件所在地の窓口へ問い合わせてください。
納付後でも減額・還付の相談はできますか?
要件を満たして必要な申請を行えば、減額や還付の対象になる場合があります。領収証書、通知書、登記・評価資料をそろえ、申請期限を含めて管轄窓口に確認してください。
まとめ:取得日・面積・所在地の3点をそろえる
北海道の不動産取得税軽減措置を確認するときは、まず土地と建物の取得日、住宅の面積と用途、土地・住宅の名義を整理します。2026年4月1日前後で住宅の床面積要件や免税点が切り替わるため、通知書の取得日と契約・登記資料を照合してください。住宅の価格控除と住宅用土地の減額は別々の手続きとして確認します。
最後に、北海道の公式一覧から物件所在地を管轄する窓口を特定し、最新の様式、必要書類、期限を照会します。一般的な軽減制度は軽減措置ガイド、申告書の書き方は申告書記入ガイドも合わせてご覧ください。
参考にした公式情報
- 北海道「不動産取得税」:税率、課税標準、免税点、課税時期、管轄窓口
- 北海道「不動産取得税の軽減措置(建売住宅・新築分譲マンション)」:住宅控除、住宅用土地の減額、必要書類
本記事は2026年9月28日に確認した公開情報を整理したものです。個別の課税判断、申告期限、必要書類は取得状況や制度改正で変わるため、北海道の最新案内・管轄窓口で確認してください。