宅建 不動産取得税 覚え方|税率・免税点・特例を整理
宅建 不動産取得税 覚え方の要点は、誰が課税し、誰が取得し、何を基準に、いつの特例を使うかを順番に固定することです。税率や免税点を単独で暗記すると、固定資産税や登録免許税と混ざります。この記事では、宅建試験で判定しやすい形に整理し、最後に正誤ミニ演習で確認します。
宅建 不動産取得税 覚え方:まず5つだけ
- 課税主体:不動産が所在する都道府県。
- 納税義務者:土地や家屋を取得した人。仲介会社が必ず納税するわけではありません。
- 課税標準:売買価格ではなく、原則として固定資産課税台帳価格などの評価額。
- 課税時点:売買、贈与、新築などの取得時に原則一度。固定資産税のような毎年税ではありません。
- 特例の判定:税率、宅地の課税標準、住宅控除、免税点、非課税を別の箱で確認します。
語呂合わせを作るなら「都・取・評・一・別」です。都道府県が、取得者に、評価額を使い、一度、特例は別判定。この順番を口にしてから数字を当てはめると、問題文の主語が変わっても判断できます。
課税主体・取得者・課税標準を切り分ける
「不動産にかかる税金」という言葉だけで考えると、固定資産税、登録免許税、都市計画税と混同します。宅建の問題では、課税主体と課税のきっかけを先に特定してください。
| 項目 | 不動産取得税 | 混同しやすい税 |
|---|---|---|
| 課税主体 | 不動産の所在する都道府県 | 固定資産税は市町村、登録免許税は国 |
| 誰にかかるか | 土地・家屋を取得した個人または法人 | 固定資産税は原則1月1日の台帳上の所有者 |
| きっかけ | 売買、贈与、交換、新築などの取得 | 登録免許税は登記、固定資産税は毎年の賦課 |
| 価格の考え方 | 評価額を基礎に課税標準を整理 | 売買価格や登記の課税価格とは目的が異なる |
登記をしていないから課税されない、という覚え方も危険です。実際に所有権を取得したと認められるかが入口であり、登記の有無だけで決めません。一方、通常の相続は不動産取得税の非課税扱いです。相続に見える取引でも、生前贈与、死因贈与、特定遺贈などは取得原因を分けます。
課税標準の「評価額」は、売買等では固定資産課税台帳に登録された価格を基礎とし、新築・増築では評価基準による価格を確認します。購入価格3,000万円にそのまま3%を掛ける問題ではありません。問題文に評価額が示されていれば、それを使うのが基本です。
税率・宅地特例・免税点の数字を整理する
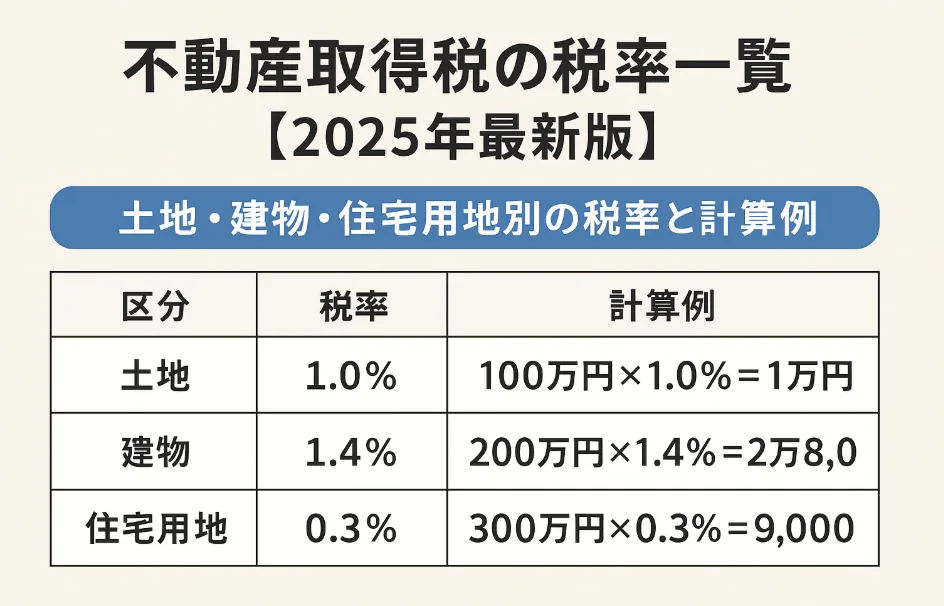
数字は「原則」と「特例」を横並びにせず、税率、課税標準、免税点の3列で覚えます。2026年11月時点の自治体案内には取得日による見直しがあるため、過去問の基準日が指定されているかも確認します。
| 論点 | 覚える骨格 | 問題文で確認する条件 |
|---|---|---|
| 原則税率 | 4% | 住宅・土地には期限付きの3%特例があるか |
| 住宅・土地の特例 | 3%、宅地評価土地は課税標準を2分の1にする特例 | 取得日が特例期限内か、対象土地か |
| 免税点 | 土地16万円未満、建築による家屋66万円未満、売買・贈与の家屋34万円未満(2026年4月1日以降の案内例) | 取得時期と、建築か承継取得か |
| 住宅控除 | 新築住宅などは評価額から1,200万円を控除できる場合 | 床面積、用途、取得日、新築・中古の区分 |
免税点は「税額が少し安くなる」という軽減ではなく、課税標準となる価格が基準未満なら課税されない仕組みです。土地と家屋を合算して判定するのではなく、種類と取得原因を分けます。年度の境目では基準額が違うことがあるため、現在の数字を過去問へ無条件に置き換えません。
公式の一般例として、兵庫県は不動産の価格を評価額で整理し、2026年4月1日以降の免税点を土地16万円、建築家屋66万円、売買・贈与家屋34万円と案内しています。これは全国の試験問題を自動的に決める資料ではありませんが、制度の読み方を確認する一次資料として使えます。地域や取得日が指定されたら、兵庫県の公式説明など所在地の案内を確認してください。
住宅特例と非課税を同じものにしない
宅建の正誤問題では、「軽減される」「非課税」「免税点未満」が一文に混ぜられます。先に取得原因を見て、次に住宅の要件、最後に価格基準を確認すると整理しやすくなります。
- 非課税の箱:通常の相続、一定の法人合併・分割、公共用道路など、制度上そもそも課税しない取得です。相続税がかかるかどうかとは別に判定します。
- 免税点の箱:土地や家屋の価格が基準未満で課税されないケースです。取得日、建築か売買か、土地か家屋かを確認します。
- 軽減の箱:住宅の控除、住宅用土地の減額、宅地評価の2分の1など、要件を満たして申告・確認することで税額が下がるケースです。
新築住宅の控除額として1,200万円を覚えるときも、単に「住宅なら1,200万円」では足りません。床面積、住宅の用途、取得日、認定長期優良住宅かどうかなど、問題文が示す要件をセットにします。中古住宅は建築時期や耐震基準によって控除額が変わり、個人の自己居住など別の条件が必要になる場合があります。
住宅用土地の減額も、建物の控除と別計算です。土地を先に取得したのか、住宅と同時なのか、所定の期間内に住宅を新築・取得したのかを確認します。「住宅がある土地だから自動的にゼロ」という断定は避け、申告・減額の手続きと期限を確認するのが安全です。
ひっかけポイントを正誤で確認する
宅建 不動産取得税 覚え方の仕上げは、正しい理由を一文で言えるかです。次の問題は自作の確認用で、正式な過去問の転載ではありません。
| 問題文 | 判定 | 理由 |
|---|---|---|
| 不動産取得税は市町村が毎年課税する。 | 誤り | 都道府県が取得時に原則一度課税します。 |
| 購入価格3,000万円に税率を掛けて税額を出す。 | 誤り | 原則として評価額を基礎に課税標準を整理します。 |
| 通常の相続による取得は、売買と同じく課税される。 | 誤り | 通常の相続は非課税扱いですが、贈与等は別判定です。 |
| 宅地評価土地の特例は、どの取得日でも無期限に使える。 | 誤り | 取得時期の期限と対象土地を確認します。 |
| 免税点は土地・建築家屋・売買家屋で同じ金額である。 | 誤り | 種類と取得原因で基準が分かれます。 |
| 宅建業者が仲介した取引では、必ず宅建業者が納税義務者になる。 | 誤り | 原則は不動産を取得した買主。自社取得なら業者自身が取得者です。 |
迷った問題は、①都道府県か市町村か、②取得者は誰か、③売買価格か評価額か、④課税・非課税・軽減のどの箱か、⑤取得日はいつか、の5つを余白に書きます。これだけで「毎年」「市町村」「購入価格」「自動適用」などの誤った断定を見つけやすくなります。
15分で復習する学習手順
- 1分:都道府県税・取得者・一度だけを声に出す。
- 4分:評価額、原則4%、住宅・土地3%、宅地2分の1を一枚に書く。
- 4分:免税点は土地・建築家屋・売買家屋の3列に分け、取得日を横に記す。
- 3分:非課税、免税点、軽減の違いを一例ずつ説明する。
- 3分:上の正誤問題を解き、理由を「課税主体・取得原因・評価額・時点」のどれで説明したか確認する。
税制改正がある年度は、古い参考書の数字をそのまま使わず、問題文の取得日と都道府県の案内を照合します。実際の概算を試す場合は不動産取得税計算シミュレーションを使えますが、計算結果は正式な課税通知の代わりではありません。宅建業者の申告支援や買取再販の実務を調べる場合は、宅建業者の不動産取得税実務へ進んでください。
本ページは試験学習の整理を目的とし、個別の税額や申告期限を断定しません。実際に取得した場合は物件所在地の都道府県税事務所へ、取得原因、取得日、評価額、住宅要件を伝えて確認してください。
数字を忘れたときは事例から逆算する
本番で数字が一つ抜けても、先に制度の箱を決めれば選択肢を絞れます。たとえば「2026年4月以降に売買で取得した家屋、価格が30万円」という問題なら、まず売買家屋の免税点を確認し、建築家屋の基準や住宅控除を混ぜません。逆に「新築した家屋、価格が60万円」なら、売買・贈与家屋の基準ではなく建築家屋の基準を見ます。
| 事例の手掛かり | 最初に見る箱 | 次の確認 |
|---|---|---|
| 売買・贈与で家屋を取得 | 承継取得の免税点 | 取得日、家屋の評価額、住宅特例の要件 |
| 自分で住宅を新築 | 建築家屋の免税点・住宅控除 | 床面積、用途、認定住宅かどうか |
| 土地を先に取得して後で建築 | 宅地評価の2分の1と土地減額 | 住宅完成までの期間、徴収猶予の要件 |
| 死亡後に名義を移転 | 取得原因の非課税判定 | 相続、遺贈、死因贈与のどれか |
この逆算は、計算問題だけでなく用語問題にも有効です。「納税通知書を送る主体」「評価額を登録する台帳」「申告先」のように、主体・資料・手続きの組合せで問われたら、不動産の所在地を起点に答えます。市町村の固定資産税通知書を見た経験があっても、不動産取得税の納税通知書は都道府県から届く点を切り分けます。
復習ノートは左に問題文の手掛かり、中央に制度の箱、右に例外と確認先を書きます。翌日に右欄だけ隠して説明できれば、単語の丸暗記から判定練習へ進めます。制度改正が発表されたら、数字だけを上書きせず、取得日、対象物件、申告期限の3欄を一緒に更新してください。
FAQ:宅建 不動産取得税 覚え方
参考資料と関連ページ
- 兵庫県 不動産取得税:課税主体、評価額、免税点、住宅特例、申告と納税の公式説明。
- 不動産取得税の税率一覧:土地・建物・住宅用地の税率を詳しく確認。
- 不動産取得税 宅建業者の実務:仲介、買取再販、申告支援の実務範囲を確認。
税制は改正されることがあります。試験では出題年度と問題文の基準日、実務では物件所在地の都道府県税事務所の最新案内を優先してください。